Poradnik
Czy każda gałka waży tyle samo? Koszt porcji 80 i 90 g przy tej samej cenie
Michał chce zostawić cenę gałki na poziomie 8 zł brutto. Najpierw sprawdza jednak, ile lodów faktycznie trafia do opakowania. Jeśli zamiast planowanych 80 g nakłada 90 g, przy 1000 sprzedanych porcji wydaje dodatkowe 10 kg lodów. W naszym przykładzie oznacza to 225 zł więcej kosztu surowców wraz z przyjętym dodatkiem na straty. Czy powinien poprawić powtarzalność nakładania, czy świadomie oferować większą porcję?
Przykład fikcyjny · Zobacz założenia lodziarni
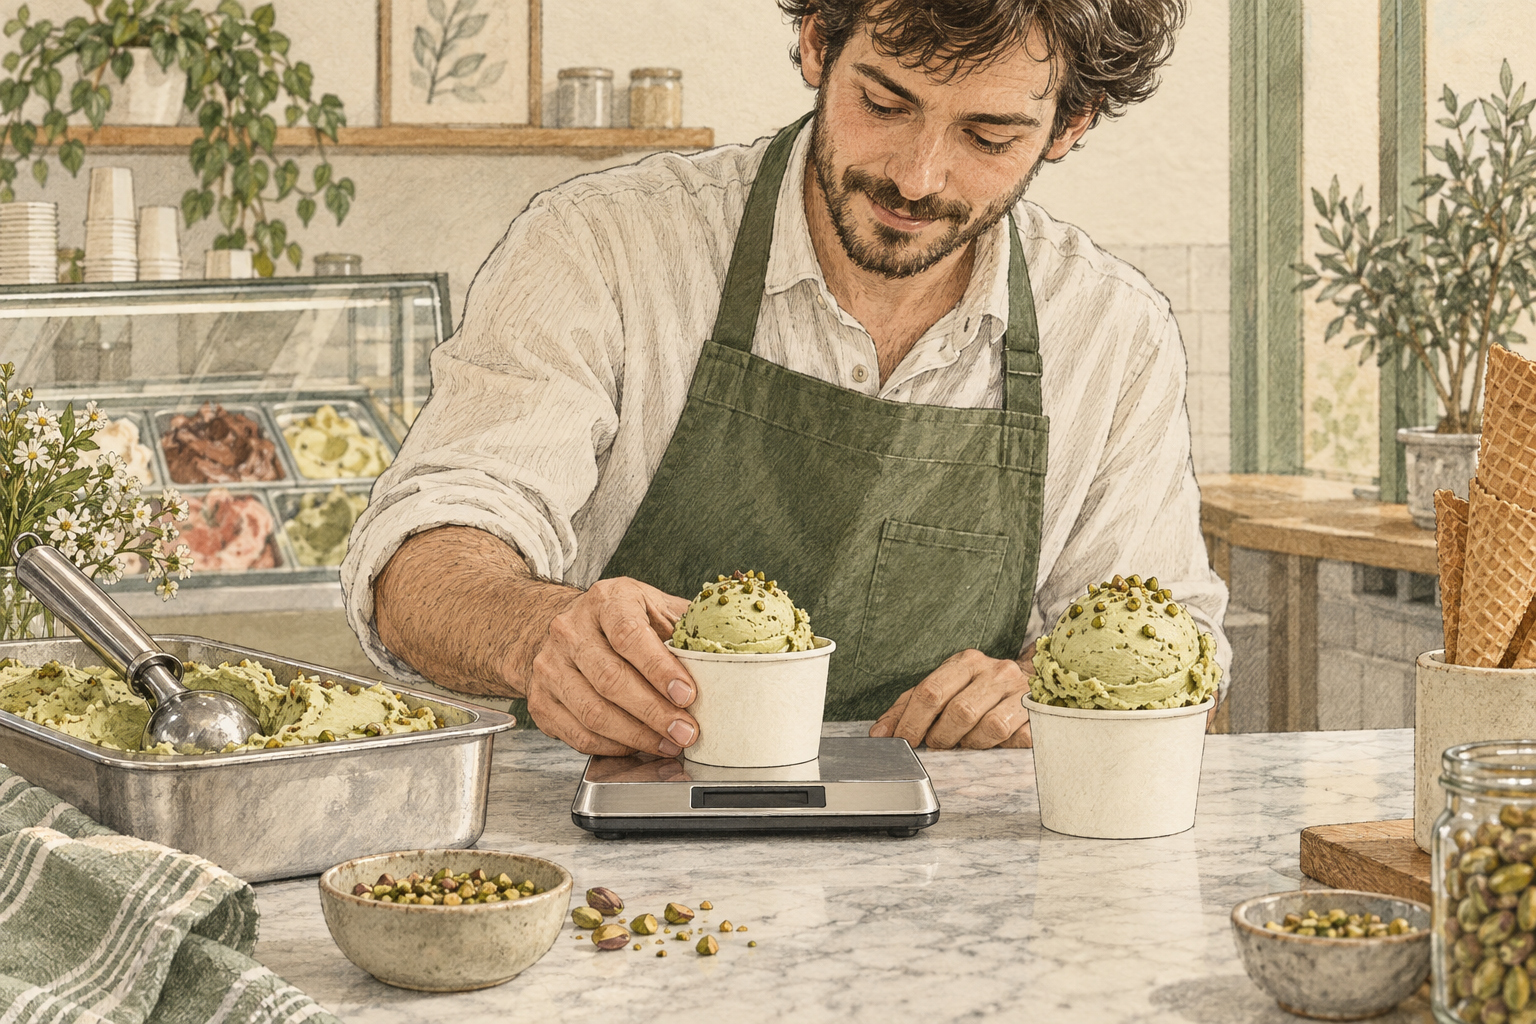
Zimna Gałka to fikcyjna lodziarnia Michała. Wszystkie liczby są demonstracyjne, nie pochodzą od klienta ani ze średnich branżowych. Bazowa porcja oznacza 80 g sprzedanych lodów; 90 g to osobny wariant porównania. Większe opakowania przeliczamy według masy lodów podzielonej przez 80 g, ale same opakowania liczymy według faktycznie wydanych sztuk. Podstawę rachunku opisują założenia Zimnej Gałki.
Najpierw sprawdź, ile waży porcja
Samo określenie „jedna gałka” nie mówi jeszcze, ile gramów lodów otrzymuje klient. Michał zaczyna więc od pomiaru zwykłych porcji nakładanych podczas pracy. Chce zobaczyć zarówno średnią masę, jak i różnice między kolejnymi porcjami.
Możesz wykonać taką samą próbę:
- Postaw puste opakowanie na wadze i wyzeruj wskazanie. To tarowanie: dzięki niemu wynik pokaże masę samych lodów. Możesz też osobno zważyć opakowanie i odjąć jego masę od wyniku z lodami.
- Na początek zważ 10 pojedynczych porcji, każdą osobno. To propozycja pierwszej obserwacji, nie norma ani reprezentatywne badanie całego lokalu.
- Zapisz masę lodów, smak, datę i zmianę, podczas której wykonano pomiar. Przy podsumowaniu zachowaj również liczbę zważonych porcji.
- Powtórz pomiar na innych zmianach i dla innych smaków, zanim wyciągniesz wniosek o całej sprzedaży.
Średnia gramatura = łączna masa lodów ÷ liczba zważonych porcji.
Jeżeli 10 porcji waży łącznie 900 g, średnia wynosi 900 ÷ 10 = 90 g. Zachowaj jednak pojedyncze wyniki: dziesięć porcji po 90 g daje tę samą średnią co pięć po 80 g i pięć po 100 g, choć powtarzalność nakładania jest zupełnie inna.
Przy łączeniu prób dodawaj masy i liczby porcji. Demonstracyjnie: pierwsza próba obejmuje 10 porcji o łącznej masie 900 g, a druga 20 porcji o masie 1600 g. Wspólna średnia to (900 + 1600) ÷ (10 + 20) = około 83,33 g. Zwykła średnia z wyników 90 i 80 g dałaby 85 g i pominęłaby różną liczebność prób.
Co zmienia przejście z 80 na 90 g?
Michał porównuje tę samą cenę i takie samo opakowanie. Zmienia wyłącznie masę lodów. Zaczyna od bezpośredniego kosztu porcji: surowców, dodatkowych strat surowców przyjętych w modelu oraz opakowania.
Dla 80 g koszt planowanych surowców wynosi 1,65 zł, a dodatkowych strat 0,15 zł. Razem to 1,80 zł. W porównaniu przyjmujemy stały koszt surowców na kilogram gotowych lodów oraz proporcjonalny dodatek na straty. To założenie rachunku, nie wynik pomiaru strat w lokalu.
1,80 zł ÷ 0,08 kg = 22,50 zł/kg, łącznie z przyjętym dodatkiem na straty.
Porcja 90 g jest cięższa w proporcji 90 ÷ 80 = 1,125. Dlatego przez 1,125 mnożymy surowce i modelowy dodatek na straty. Opakowanie pozostaje to samo i nadal kosztuje 0,45 zł. Kwoty kosztów są netto, przy założeniu odliczenia VAT.
| Składnik kosztu | Porcja 80 g | Porcja 90 g |
|---|---|---|
| Surowce planowane | 1,65 zł | 1,85625 zł |
| Dodatkowe straty surowców | 0,15 zł | 0,16875 zł |
| To samo opakowanie | 0,45 zł | 0,45 zł |
| Razem — wartość do obliczeń | 2,25 zł | 2,475 zł |
| Razem — po zaokrągleniu do groszy | 2,25 zł | 2,48 zł |
W tabeli zostawiamy dokładne wartości robocze, żeby nie zgubić różnicy przy większej liczbie porcji:
2,475 zł − 2,25 zł = 0,225 zł dodatkowego kosztu na porcję.
Nie mnożymy całych 2,25 zł przez 1,125, ponieważ zwiększyłoby to również koszt niezmienionego opakowania. Nie zakładamy też, że płatności, energia, praca czy koszty stałe rosną proporcjonalnie do gramatury.
Przy większym opakowaniu rozdziel masę lodów od liczby pojemników. Na potrzeby modelu 400 g lodów to 400 ÷ 80 = 5 porcji przeliczeniowych. Jeśli wydajesz je w jednym pojemniku, uwzględnij koszt tego jednego pojemnika, a nie pięciu opakowań pojedynczej porcji. Wartość sprzedaży przyjmij według faktycznej ceny większego opakowania.
Dlaczego masa rośnie o 12,5%, a koszt o 10%?
Dodatkowe 10 g względem bazowych 80 g oznacza:
10 ÷ 80 × 100% = 12,5% więcej masy.
O tyle samo rośnie w tym wariancie koszt surowców wraz z dodatkiem na straty. Suma surowców, tego dodatku i opakowania rośnie jednak z 2,25 do 2,475 zł:
0,225 ÷ 2,25 × 100% = 10% więcej bezpośredniego kosztu.
Różnica wynika ze stałego kosztu opakowania. Oba procenty są poprawne, lecz opisują inne wielkości.
Przy tej samej liczbie 1000 sprzedanych porcji Michał porównuje:
| Pozycja | Porcje 80 g | Porcje 90 g | Różnica |
|---|---|---|---|
| Masa sprzedanych lodów | 80 kg | 90 kg | 10 kg |
| Surowce z modelowym dodatkiem na straty | 1800 zł | 2025 zł | 225 zł |
| Opakowania | 450 zł | 450 zł | 0 zł |
| Razem | 2250 zł | 2475 zł | 225 zł |
Ten sam wynik otrzymasz na dwa sposoby: 10 dodatkowych kilogramów × 22,50 zł/kg = 225 zł albo 1000 porcji × 0,225 zł = 225 zł. Nie używaj tutaj zaokrąglonej różnicy 0,23 zł, bo otrzymasz 230 zł zamiast 225 zł.
Ile zostaje z ceny 8 zł?
Żeby porównać sprzedaż z kosztami netto, Michał najpierw oblicza wartość sprzedaży bez VAT, czyli przychód netto:
8 zł ÷ 1,05 = około 7,62 zł.
Stawka 5% jest założeniem edukacyjnego przykładu sprzedaży na wynos, a nie ustaleniem dla każdej lodziarni. Stan informacji podatkowych: 15.10.2026. Stawka dla konkretnej sprzedaży wymaga osobnego ustalenia. Kosztów netto z tej kalkulacji nie przenoś bez zmiany do działalności bez prawa do odliczenia VAT.
| Rachunek na jedną sprzedaną porcję | 80 g | 90 g |
|---|---|---|
| Cena dla klienta | 8,00 zł brutto | 8,00 zł brutto |
| Przychód netto: 8 ÷ 1,05 | około 7,62 zł | około 7,62 zł |
| Surowce, modelowe straty i opakowanie | 2,25 zł | 2,475 zł |
| Pozostaje po odjęciu tych kosztów | około 5,37 zł | około 5,14 zł |
Kwoty w ostatnim wierszu obliczamy przed zaokrągleniem: 8 ÷ 1,05 − 2,25 oraz 8 ÷ 1,05 − 2,475. To nie jest zysk ani pełna marża pokrycia, czyli kwota po odjęciu wszystkich kosztów zmiennych — kosztów zmieniających się wraz ze skalą działalności. Pozostają jeszcze między innymi koszty płatności, energii, pracy i lokalu. Porównanie pokazuje skutek dodatkowych gramów, a nie wynik całej lodziarni czy pieniądze dostępne na koncie.
Zrób rachunek na własnych danych
Do pierwszego porównania wystarczy kartka lub własna tabela. Zapisz:
- Planowaną masę porcji i średnią z pomiarów, w gramach. Zachowaj pojedyncze pomiary, żeby ocenić różnice między porcjami.
- Koszt surowców na kilogram gotowych lodów. Przy własnej produkcji punktem odniesienia jest masa gotowego produktu, a nie masa mieszanki przed produkcją.
- Straty już uwzględnione w tym koszcie oraz ewentualny osobny dodatek. Nie doliczaj tych samych strat drugi raz.
- Rzeczywisty koszt opakowania dla każdego wariantu.
- Porównywalną liczbę sprzedanych porcji, dla której chcesz oszacować różnicę.
Jeśli w obu wariantach przyjmujesz ten sam koszt surowców na kilogram oraz ten sam sposób uwzględnienia strat, zastosuj:
Dodatkowy koszt na porcję = różnica masy w gramach ÷ 1000 × koszt surowców na kilogram z przyjętym dodatkiem na straty + różnica kosztu opakowania.
Następnie pomnóż wynik przez liczbę sprzedanych porcji. Dla Michała jest to 10 ÷ 1000 × 22,50 + 0 = 0,225 zł, a przy 1000 porcji — 225 zł. Jeżeli zmienia się smak, koszt kilograma lub sposób rozliczania strat, policz koszt obu wariantów osobno i dopiero je odejmij.
Większa porcja trafiająca do klienta jest sprzedaną masą. Nie staje się automatycznie niewyjaśnionym ubytkiem i nie należy doliczać jej ponownie do strat. W porównaniu Michała dodatkowe 10 kg jest już uwzględnione w masie sprzedaży.
Zdecyduj, jaką porcję chcesz sprzedawać
Jeśli Michał chce sprzedawać porcję 80 g, a pomiary pokazują duże różnice, następnym krokiem jest wspólne przećwiczenie nakładania i ponowne ważenie podczas kolejnych zmian. Sama średnia nie wystarczy do oceny poprawy — trzeba sprawdzić także pojedyncze wyniki.
Jeśli wybiera porcję 90 g, traktuje ją jako świadomą zmianę oferty i ponownie sprawdza jej wycenę. Przy cenie 8 zł i założeniach tego porównania 1000 takich porcji kosztuje o 225 zł więcej. Rachunek nie mówi, czy większa porcja przyciągnie klientów ani jak zmieni się liczba zamówień. Pozwala natomiast podjąć decyzję ze znajomością kosztu.
Zacznij od własnej próby ważenia i porównaj ją z założeniami Zimnej Gałki. Jeśli chcesz połączyć dokumenty z prostym raportem lodziarni, opisz działalność i potrzeby na biuro@po-pierwsze-zysk.pl lub zadzwoń pod 513 013 580. Po-Pierwsze-Zysk.pl obsługuje zdalnie w Polsce małe lokale na KPiR lub ryczałcie. Zakres i cenę ustalamy po rozpoznaniu potrzeb; analiza gramatur i rentowności smaków wymaga dodatkowych danych oraz osobnego ustalenia zakresu.